Mehr als 1 GW zusätzliche Offshore-Leistung in sechs Monaten − auf den ersten Blick fällt die Halbjahresbilanz 2026 kräftig aus. Ende Juni waren in der deutschen Nord- und Ostsee 1.764 Windenergieanlagen mit 10.818 MW in Betrieb; 84 Anlagen mit zusammen 1.077 MW speisten im ersten Halbjahr erstmals Strom ins Netz ein. Weitere 22 Anlagen mit 323 MW waren bereits errichtet, aber noch nicht in Betrieb. Zusätzlich standen 65 Fundamente bereit.
Großprojekte dominieren den ZubauDer Zubau wird von Großprojekten dominiert. Bei Borkum Riffgrund
3 − der Windpark gehört zu gleichen Teilen dem dänischen Konzern Orsted und der globalen Investmentgesellschaft Nuveen Infrastructure − war die Installation der Turbinen bereits Anfang 2025 abgeschlossen, während EnBW für sein Projekt He Dreiht den Vollzug für alle 64 Anlagen des Herstellers Vestas am 12. August 2026 meldete. „In den kommenden Wochen stehen nun weitere technische und elektrische Inbetriebnahmearbeiten an, bevor He Dreiht voraussichtlich bis zum Spätsommer vollständig in Betrieb gehen soll“, hieß es in einer Mitteilung des Energiekonzerns aus Karlsruhe. Gleiches gilt für Riffgrund
3.
Die erste von 44 Turbinen des Nordseeclusters A lieferte Ende Juli „planmäßig“ Strom, wie der Betreiber RWE mitteilte. Die Gesamtleistung von 660
MW werde voraussichtlich Anfang 2027 zur Verfügung stehen. In einer zweiten Ausbaustufe sollen ab 2027 mit dem Nordseecluster B weitere 900
MW hinzukommen, sodass sich Anfang 2029 insgesamt 104 Turbinen für den Essener Konzern drehen und jährlich rund 6,5 Millionen MWh erzeugen.
Die aktuellen Mitteilungen legen den Schluss nahe, dass 2026 ein starkes Ausbaujahr werden kann. Für den weiteren Pfad geben sich die Autoren des Windguard-Berichts jedoch pessimistisch. Angesichts der Planungen, die sich bis 2035 erstrecken, und der entsprechend dokumentierten Projektstadien sei das Ausbauziel des Windenergie-auf-See-Gesetzes (WindSeeG) von mindestens 30.000
MW bis 2030 nicht erreichbar. Stattdessen sei allenfalls 2032 mit diesem Volumen zu rechnen.
Zur Jahresmitte waren neben den 10,8 GW im Betrieb weitere 1,3 GW im Bau. Für 2,6 GW lag eine finale Investitionsentscheidung vor. Deutlich weniger abgesichert ist der nächste Block: 17,5 GW verfügen zwar über Zuschläge oder einen Netzanbindungsanspruch, aber noch nicht über eine finale Investitionsentscheidung. Weitere 9 GW sind bislang nur für künftige Ausschreibungen vorgesehen. Damit entscheidet sich der Ausbaupfad nicht an den sichtbaren Baustellen, sondern an Projekten, deren Wirtschaftlichkeit und Finanzierung noch nicht endgültig geklärt sind.
Wie problematisch dieser Teil der Pipeline geworden ist, zeigte bereits die Ausschreibung im August 2025. Für die zentral voruntersuchten Flächen N-10.1 und N-10.2 ging kein Gebot ein. Eine für Juni 2026 vorgesehene Wiederholung wurde auf 2027 verschoben. Der zweite Änderungsentwurf zum Flächenentwicklungsplan sieht weitere Verschiebungen und teilweise auch den Verzicht auf Ausschreibungen vor. Der starke Zubau kann deshalb nicht darüber hinwegtäuschen, dass das bisherige Vergabesystem unter veränderten Kosten- und Finanzierungsbedingungen an Grenzen gestoßen ist.
Dabei geht es nicht nur um Finanzierungskosten oder Turbinenpreise. Eine im Juni veröffentlichte Untersuchung des Fraunhofer IWES im Auftrag von BDEW und BWO stellt auch die räumliche Planung auf den Prüfstand. Untersucht wurde, ob geringere Leistungsdichten in der deutschen ausschließlichen Wirtschaftszone (AWZ) und eine Verlagerung von Kapazitäten in dänische und schwedische Seegebiete die Gesamteffizienz erhöhen könnten. Im Basisszenario liegt die durchschnittliche Leistungsdichte neuer Parks bei rund 10,2
MW je Quadratkilometer. In einem Szenario mit einer Verlagerung von 20
GW sinkt sie auf etwa 6,6 MW je Quadratkilometer.
Studie: Räumliche Planung auf den PrüfstandIn diesem Szenario steigt der Studie zufolge der jährliche Energieertrag gegenüber dem Basisszenario um rund 13 Prozent. Zwar erhöhen sich wegen längerer Kabelwege die Investitionskosten um etwa 1,2 Prozent, der höhere Ertrag überkompensiert diese Mehrkosten jedoch. Der normierte Kostenindex sinkt von 1,00 auf 0,894. Eine Überbauung der Netzanbindungen verbessert ebenfalls Ertrag und Netzauslastung, bleibt in der Untersuchung aber wegen zusätzlicher Abschattungs- und Abregelungsverluste knapp hinter der grenzüberschreitenden Variante zurück. Fraunhofer leitet daraus keine optimale Flächenkulisse ab, zeigt aber, dass hohe Bebauungsdichten und gegenseitige Abschattung einen messbaren Preis haben.
An mehreren dieser Punkte setzt der Referentenentwurf zur WindSeeG-Novelle an, der zum Zeitpunkt des Redaktionsschlusses dieser Ausgab an die Verbände geschickt wurde. Das BMWE spricht von „Planungsrealismus“ und will Erzeugung, Netzanbindung und Strombedarf enger aufeinander abstimmen. An den gesetzlichen Ausbauzielen soll festgehalten werden, der jährliche Ausschreibungspfad wird aber flexibler. Statt „jährlich grundsätzlich 4.000 MW“ soll das Bundesamt für Seeschifffahrt und Hydrographie (BSH) ab 2027 mit einem Ausschreibungsvolumen innerhalb eines Korridors von 2.000 bis 4.800 MW planen können. Einzelne Flächen sollen bis zu 2.400 MW umfassen dürfen. Grenzüberschreitende Kooperationsprojekte sollen auf die deutschen Ausbauziele angerechnet werden können.
Der tiefste Eingriff betrifft das Ausschreibungsmodell. Künftig soll zunächst geprüft werden, ob mindestens ein Bieter bereit ist, ein Projekt ohne staatliche Absicherung zu realisieren. Gibt es mehrere Interessenten, entscheidet ein dynamisches Verfahren mit steigenden Zahlungsgeboten. Erst wenn sich kein Unternehmen zu einer rein marktlichen Realisierung bereit findet, folgt die zweite Stufe mit einem zweiseitigen Differenzvertrag. Dieser sichert den Betreiber eines Windparks und den Staat über einen Fixpreis ab. Liegt der Marktpreis des Stroms darunter, zahlt der Staat die Differenz. Liegt er darüber, fließen die Mehreinnahmen vom Betreiber an den Staat.
Für die zweite Stufe sieht der Entwurf deutlich höhere Höchstwerte vor: 9,487 Cent/kWh für nicht zentral voruntersuchte und 9,671 Cent/kWh für zentral voruntersuchte Flächen. Zugleich steigen die Realisierungssicherheiten von 100 auf 200 Euro je kW beziehungsweise von 200 auf 250 Euro je kW. Bei einem 600-MW-Projekt müsste der Zuschlagsgewinner nach dem Entwurf eine Realisierungssicherheit von bis zu 120 Millionen Euro stellen. In erster Linie dürfte das über eine Bankbürgschaft geschehen. Wird der Windpark fristgerecht realisiert, wird die Sicherheit wieder freigegeben.
Auch die Betriebsdauer soll angepasst werden. Neue Offshore-Projekte sollen grundsätzlich für 35 statt bisher 25 Jahre zugelassen werden. Eine spätere Verlängerung wäre dann noch um bis zu fünf Jahre möglich. Für bereits in den Jahren 2023 bis 2025 bezuschlagte Projekte gilt die neue 35-Jahres-Regel jedoch nicht pauschal. Gerade diese Projekte stehen im Mittelpunkt der Diskussion über gestiegene Kosten und fragliche Wirtschaftlichkeit.
Ein Konflikt bleibt deshalb ungelöst. Der BWO fordert einen gesetzlich geregelten Mechanismus, mit dem wirtschaftlich nicht mehr realisierbare Zuschläge aus den Jahren 2023 bis 2025 freiwillig zurückgegeben und die Flächen zügig neu ausgeschrieben werden können. Der Referentenentwurf lehnt eine einseitige Rückgabe ausdrücklich ab. Damit versucht die Bundesregierung, die Verbindlichkeit des bisherigen Systems zu erhalten, während die Branche davor warnt, dass wirtschaftlich blockierte Projekte sonst Flächen und Netzanschlüsse über Jahre binden könnten.
Parallel verschiebt der Entwurf die industriepolitischen Anforderungen. Cyber- und Datensicherheit werden zu Präqualifikationsanforderungen. Bei zentral voruntersuchten Flächen kommen Resilienzvorgaben für Lieferketten und Herkunft sowie Kriterien zum CO2-Fußabdruck hinzu. Auch die Netzanbindung soll stärker optimiert werden: Das BSH soll installierte Leistung und Anschlusskapazität auseinanderziehen können, sodass Windparks ihre Netzanschlüsse begrenzt überbauen können. Geringere Leistungsdichten und neue Flächenzuschnitte sollen dagegen über die nächste Fortschreibung des Flächenentwicklungsplans umgesetzt werden.
US-Politik drängt RWE zum RückzugWie sehr politische Rahmenbedingungen über Offshore-Investitionen entscheiden, zeigt auch der Blick in die USA. RWE vereinbarte Anfang August mit der US-Regierung, seine Offshore-Leases vor New York, Kalifornien und Louisiana gegen 1,22 Milliarden Dollar aufzugeben. Nach Darstellung des Unternehmens gibt es auf absehbare Zeit keinen gangbaren Genehmigungspfad mehr. Parallel investiert RWE in den USA in LNG- und Gaskraftwerksprojekte. Der Vorgang zeigt, wie ein politischer Kurswechsel Investitionen in bereits entwickelte Offshore-Märkte abrupt entwerten kann.
In Deutschland begrüßen die Branchenverbände den starken Halbjahreszubau, verknüpfen ihn aber mit der Forderung nach einer schnellen WindSeeG-Reform, nach indexierten zweiseitigen CfD
und einer realisierbaren Projektpipeline.
Der Referentenentwurf mit Bearbeitungsstand 6. August greift vieles davon auf, weicht beim CfD-Modell und bei der Rückgabeoption aber erheblich von den Forderungen ab. Für das neue Auktionssystem kommt zudem ein Beihilfevorbehalt hinzu: Die einschlägigen Regelungen dürfen erst angewendet werden, wenn die EU-Kommission sie genehmigt hat.
Die Zeit drängt vor allem wegen der Ausschreibungen 2027. Der Ausbau des ersten Halbjahres 2026 dokumentiert, was Projekte leisten können, die vor Jahren finanziert, genehmigt und bestellt wurden. Ob daraus ein stetiger Ausbaupfad wird, entscheidet sich an der nächsten Projektgeneration. Die Marke von 30 GW dürfte erst 2032 erreicht werden. Doch die nächsten Pflöcke sind schon eingeschlagen: 40
GW bis 2035 und 70
GW bis 2045. „Das Ausbauziel für 2035 könnte bei plangemäßer Umsetzung aller Projekte erreicht werden und für das Ausbauziel 2045 sind noch weitere Festlegungen erforderlich“, heißt es im Offshore-Bericht.
(fw)
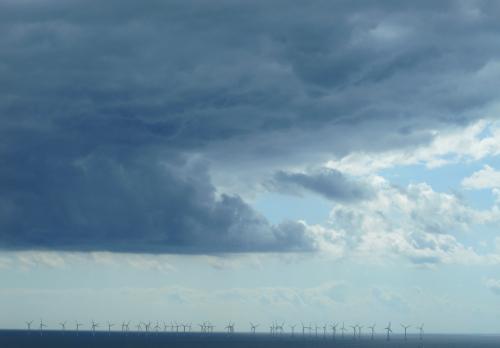 |
Offshore-Windpark
Quelle: Fritz Wilhelm |
Freitag, 11.09.2026, 09:27 Uhr
© 2026 Energie & Management GmbH